În ultimii câțiva ani, am văzut cum cursa pentru inteligența artificială a transformat GPU-urile în una dintre cele mai râvnite resurse din industria tehnologiei. Dar obținerea acelor cipuri a fost doar începutul: trebuia să le finanțați, să le instalați, să le conectați și să găsiți suficiente afaceri pentru a recupera investiții gigantice înainte de a sosi următoarea generație de hardware. Acest echipament a permis companiilor pe care abia le cunoșteam acum câțiva ani să crească cu viteză mare. De asemenea, poate deveni acum cea mai mare slăbiciune a ta. Elon Musk crede că o parte semnificativă dintre ei nu va supraviețui așa cum îi cunoaștem astăzi.
Omul de afaceri a dat cifre și destinatarii acestui avertisment în acest weekend. Musk a scris în a-a raportat mesajul Reuters 1026/"10>a-a raportat Reuters un ecou imediat pe bursa: CoreWeave, Nebius, IREN si Applied Digital au inchis luni in scadere.
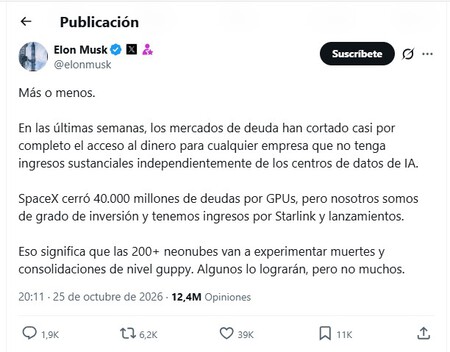 Mesajul publicat de Elon Musk în X despre neoclouds | Imagine: Elon Musk în X (dați clic pentru a vedea publicația originală)
Pentru a înțelege ce este în joc, cel mai bine este să începeți cu termenul. neoclouds sunt furnizori de cloud concepuți în principal pentru calculul GPU și încărcările AI, în special formarea și execuția modelelor. Propunerea sa este mai specializată decât cea a unor giganți precum AWS, Azure sau Google Cloud, care oferă și stocare, baze de date, securitate și o multitudine de servicii de business. Atunci când o companie are nevoie de mii de GPU-uri care lucrează într-o manieră coordonată, aceste firme încearcă să îi ofere exact această capacitate, fără a o forța să construiască singură întreaga infrastructură.
CoreWeave și Nebius, două dintre companiile pe care le-am văzut deja, fac parte dintr-o categorie în care găsim și nume precum Lambda și Crusoe. Oportunitatea lor a apărut atunci când creșterea AI a declanșat nevoia de capacitate GPU și multe companii au căutat alternative specializate pentru a o obține. În loc să concureze cu hyperscalers în toate serviciile posibile, acești furnizori s-au concentrat pe satisfacerea acestei noi cereri. Pariul a funcționat suficient pentru a-și modela propriul sector, alimentat de clienți care au nevoie să se antreneze și să conducă modele din ce în ce mai solicitante.
Afacerea neocloud-urilor
Aici începe partea cea mai delicată a modelului. După cum explică Gartner, afacerea neocloud se bazează pe cheltuirea numerarului pentru a dobândi o capacitate de calcul redusă și funcționează doar atâta timp cât creșterea veniturilor ține pasul. Pentru a crește, acești furnizori trebuie să angajeze sume uriașe de capital înainte de a ști cât timp va dura recuperarea acelor bani: cumpără GPU-uri, extind centrele de date, asigură puterea și construiesc infrastructura necesară pentru a pune în funcțiune această capacitate. O mare parte din această expansiune este finanțată cu datorii, leasing financiar sau structuri susținute de active și contracte. Riscul este ca ceasul să treacă din prima zi: un GPU foarte valoros de astăzi poate pierde atractivitatea când sosește o generație mai nouă, în timp ce plățile continuă să expire.
CoreWeave ne permite să vedem acest paradox destul de clar. Potrivit documentația prezentată la SEC, în al doilea trimestru al anului 2026, compania a avut o cifră de afaceri de peste 1 575 milioane de dolari2% cu un an înainte, în timp ce veniturile restante (venituri viitoare deja contractate) a atins 2 miliarde de dolari la sfârșitul lunii iunie. Dar această creștere coexistă cu o structură financiară mult mai grea: a înregistrat o pierdere netă de 626 de milioane de dolari, a suportat 640 de milioane de cheltuieli nete cu dobânzi și a acumulat aproximativ 35,6 miliarde de datorii. Există afaceri și multe, dar și o factură uriașă pentru a le susține.
Musk dă SpaceX ca exemplu de opus. Compania a atins un angajament obligatoriu de aproximativ 40 de miliarde de dolari pentru a finanța GPU-uri și alte echipamente prin leasing. o operaţiune a cărei închidere definitivă rămâne supusă unor condiţii. Potrivit omului de afaceri, SpaceX poate accesa acel capital deoarece are surse de venit și de calitate pentru investiții în afara centrelor de date AI, cum ar fi Starlink și afacerea sa de lansare. principalele agenții de rating i-au acordat ratinguri investment grade anul acesta. Această diferență este cheia argumentului lor: o companie își poate asuma o investiție gigantică în calcul dacă are alte surse de venit capabile să o susțină.
Aici este convenabil să separați avertismentul lui Musk de ceea ce arată cazurile specifice. Cu doar câteva zile în urmă, Nebius a obținut o linie de 3,5 miliarde de dolari la Citi, iar Lambda a încheiat o finanțare garantată de 926 de milioane în august. Cazurile ambelor arată că capitalul rămâne disponibil pentru anumiți operatori, mai ales atunci când există contracte pe termen lung, clienți cu un profil de credit bun sau active capabile să susțină datoria. În acest context, presiunea poate crește pentru acele companii care depind mai mult de creșterea și refinanțarea în continuare.
De asemenea, nu este recomandabil să citiți prognosticul lui Musk ca diagnostic al unui observator neutru. SpaceX a achiziționat xAI în februarie, operează o infrastructură gigantică precum Colossus și are a semnat un acord pentru a oferi acces Anthropic la Colossus 1. Acest lucru vă oferă cunoaștere directă a pieței, dar și interese în cadrul acesteia. Important este că teza dumneavoastră nu stă singură: . Acest lucru se poate traduce în achiziții, fuziuni sau ieșiri de pe piață, scenarii de consolidare care au fost contemplate și de alte analize ale sectorului.
În plus, impactul nu ar trebui să se termine în neonori înșiși. Finanțarea infrastructurii inteligenței artificiale se răspândește prin bănci, fonduri și alte vehicule de credit prin împrumuturi, datorii garantate cu active și contracte asociate cu centrele de date și capacitatea de calcul, o CC BY-SA 4.0, editat de Serviciul Secret de Inteligență pentru coperta) |
În investigația noastră tehnică | Anthropic tocmai a făcut unul dintre cei mai importanți pași în industria AI: deschiderea conturilor sale pentru a deveni public